
Riskipreemio sulaa nopeammin kuin vilja liikkuu
Syksyn viljamarkkinaa hallitsevat edelleen Mustanmeren pattitilanne ja Lähi-idän jännitteet, mutta lokakuun lopulla nähtiin, kuinka herkästi markkina reagoi pienimpäänkin rauhansignaaliin. Vehnän pörssihinta putosi muutamassa viikossa noin 30 euroa tonnilta, vaikka itse tilanteessa ei käytännössä muuttunut mikään. Marraskuussa hinnat ovat kuroneet kiinni osan pudotuksesta, mutta epävarmuus on vähintään yhtä suurta kuin syyskuussa.
Mustameri: puheita neuvotteluista, ei tekoja
Lokakuun alussa tilanne Mustallamerellä alkoi kiristyä entisestään, kun Venäjän kerrottiin iskeneen kahteen kauppa-alukseen Bulgarian kaupallisilla vesillä. Toinen aluksista upposi. Samaa reittiä on käytetty myös ukrainalaisen viljan kierrättämiseen, kun pääsatamista vienti ei onnistu. Pian tämän jälkeen Ukraina osui öljytankkeriin Sotšin edustalla ja sittemmin iskuja kauppa-aluksiin on jälleen nähty tasaiseen tai jopa kiihtyvään tahtiin.
Lokakuun lopulla Venäjä ilmoitti olevansa valmis jatkamaan ”teknisiä keskusteluja” rauhanneuvottelujen seuraavista askeleista. Markkina tulkitsi tämän positiiviseksi signaaliksi ja sijoittajat purkivat positioitaan rajusti. Viimeisimmät kolmikantaneuvottelut USA:n Ukrainan ja Venäjän välillä päättyivät kuitenkin tuloksettomina. Venäjän vaatimukset ovat edelleen maksimaaliset, eikä mitään konkreettista ole sovittu. Ukraina oli useiden viikkojen ajan – ja osittain USA:n painostuksesta pidättäytynyt öljynjalostamoiskuista, mutta jäätyään ilman vastinetta ja USA:n hidastettua kriittisiä Starlink-yhteyksiä iskuja alettiin taas jatkaa kiihtyvällä tahdilla. Parin viime viikon aikana Ukraina on iskenyt vähintään yhdeksään öljynjalostamoon syvällä Venäjällä ja parin viime päivän aikana erityisen merkittävään Kertshinsalmen siltaan, joka kytkee Krimin Venäjään. Tämä on katastrofi Venäjälle jo symboliselta arvoltaan, minkä lisäksi sillan romu tukkii ainoan yhteyden Asovanmereltä Mustallemerelle. Tätä kautta kulkee normaalisti noin 25 % Venäjän viljalaivauksista. Moni markkinatoimija ei usko Mustanmeren viljaliikenteen normalisoituvan ainakaan ennen ensi kevättä.
Ostajamaat palailevat varovasti markkinoille
Syyskuussa useampi suuri tuontimaa perui tarjouskilpailujaan, mutta lokakuussa tarve pakotti ostoksille. Mm. Saudi-Arabia osti lähes 700 000 tonnia joulukuun toimituksiin, noin 70 dollaria tonnilta heinäkuun tasoa kalliimmalla. Myös Algeria osti jälleen suuren erän loppuvuodelle, ja toimitusvaihtoehtoja on haettu aina Baltiasta asti. Ne, jotka malttoivat odottaa lokakuun lopun hintapudotukseen, ovat saaneet vehnänsä 10–30 dollaria halvemmalla. Hinnat ovat silti edelleen varsin korkealla edellisvuoteen verrattuna, vaikka esim. perinteinen vehnän tuontimaa Turkki vapautti juuri 500 000 tonnia vehnää nimenomaan vientiin.
Futuurit: riskipreemio purkautuu herkästi
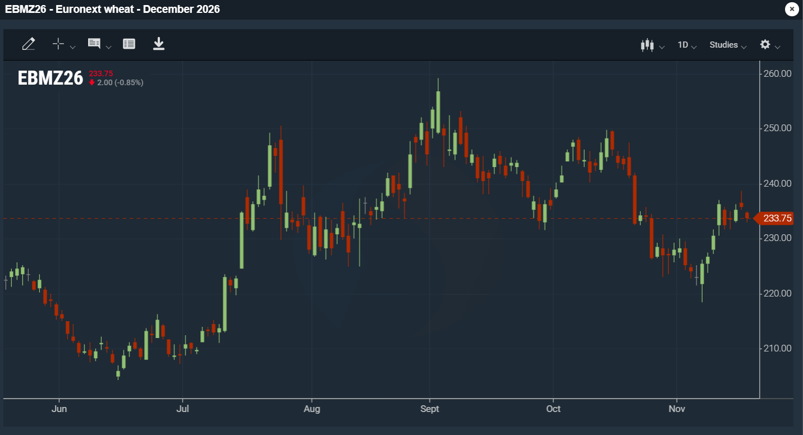
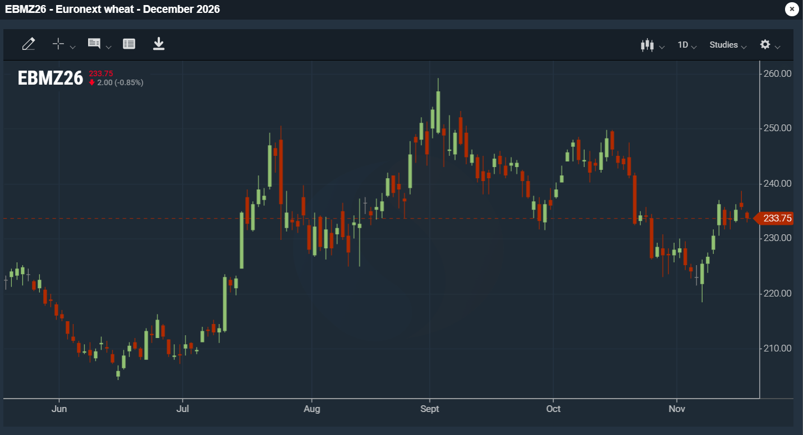
Euronext-vehnän joulukuun futuuri kävi syyskuun alussa lähes 260 eurossa ja liikkui vielä lokakuun puolivälissä 245-250 euron tuntumassa. Myyntiaallossa hinta painui marraskuun alussa hetkellisesti jopa alle 220 euroon, ja tätä kirjoitettaessa on toivuttu 234-235 euron tasolle. Kuten aiemmin on varoiteltu: markkinoille on kasattu niin paljon riskipreemiota, että se purkautuu pienimmästäkin signaalista. Toisaalta, jos vehnän saatavuus pysyy hankalana, paine uuteen hintojen nousuun kasvaa. Kun Mustanmeren hanat jossain vaiheessa aukeavat, vehnää riittää ja hinnat tulevat rytinällä alas.
Lähi-itä pitää öljyn hinnan korkealla
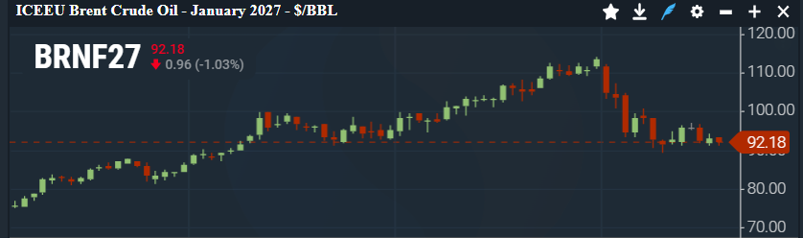
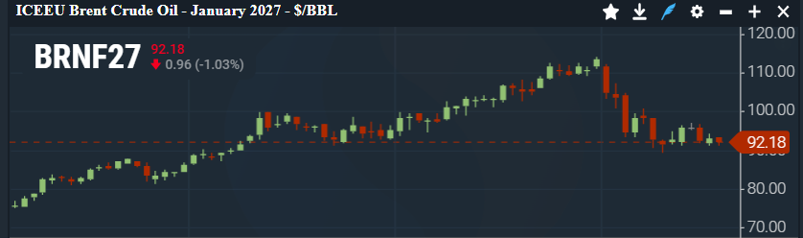
Iranin rintamalla on ollut hetken rauhallisempaa, mikä on laskenut raakaöljyn hintaa viimeaikaisista huipuistaan, mutta uutiskynnyksen alapuolella pieniä iskuja on tapahtunut jatkuvasti, erityisesti Huthien toimesta, Saudi-Arabiaa vastaan. Viime viikkoina alueelle on taas siirretty lisää USA:n kalustoa ja lentotukialuksia, ja puheet uudesta laajemmasta operaatiosta ovat kuitenkin pitäneet hintojen laskun maltillisena. Korkea öljyn hinta tukee erityisesti öljykasvien hintoja, mutta näkyy myös kustannuksissa: merirahdit ovat kalliita ja kotimaan kuljetus- ja varastointikustannukset ovat nousseet.
Vehnä: vienti vetää, mutta laadusta maksetaan vain Suomessa
Vehnän vienti on vetänyt Suomesta edellisvuotta paremmin. Rehuvehnää ja matalalaatuista myllyvehnää on saatu hyvin liikkeelle, kiitos Mustanmeren epävarmuuden. Tilanteen helpottaessa on valitettavan todennäköistä, että Suomen vientihinnat eivät enää ole kilpailukykyisiä edes matalammille laaduille.
Korkeasta valkuaisesta ei kuitenkaan tällä satokaudella makseta muualla kuin Suomessa. Yli 13 % valkuaisen vehnän hinta nojaa kotimaan myllyjen tarpeeseen. Esim. Baltiassa lisähinta yli 13 % valkuaistasosta on vain parin euron luokkaa peruslaatuun verrattuna, kun se Suomessa on jopa yli 30 euroa(!) Jopa yli 14 % valkuaistason lisähinta on viennissä vain vajaat 10 euroa peruslaatuun nähden.
Kaura: hinnat valuvat, varastoja riittää
Kauran osalta markkina on edelleen valitettavan hiljainen. Hinnat ovat jatkaneet laskuaan, eikä käännettä ole toistaiseksi näköpiirissä. Varastoja on Suomessa ja muualla Euroopassa runsaasti, ja ostajat tekevät lisäkauppaa vain maltillisesti ja vaatimattomilla hinnoilla. Positiivista on, että syksyn kaurojen laatu on ollut hyvä ja keskimääräiset laatuhyvitykset viljelijälle lähentelevät 10 euroa tonnilta.
Toivottavaa olisi, että kauraa tulisi markkinoille tasaisesti talven ja kevään aikana eikä vasta loppukesästä, jolloin varastot täyttyvät jälleen juuri puintien kynnyksellä ja parhaat myyntimahdollisuudet ensi syksylle ja 2028 keväälle ovat jo ohi.
Öljykasvit: vahva hintataso jatkuu
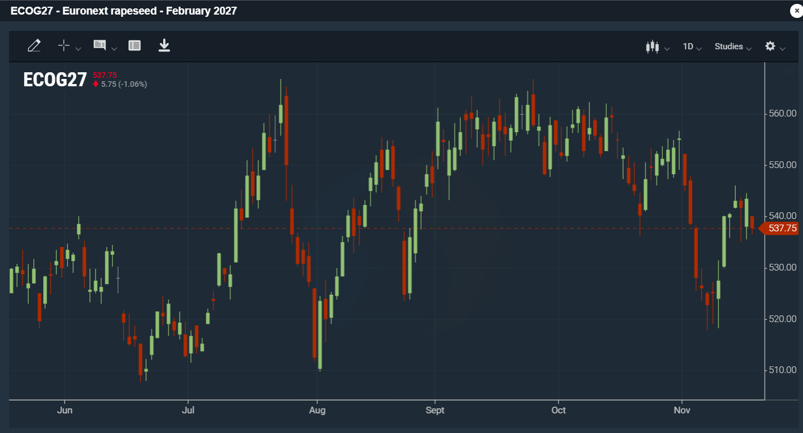
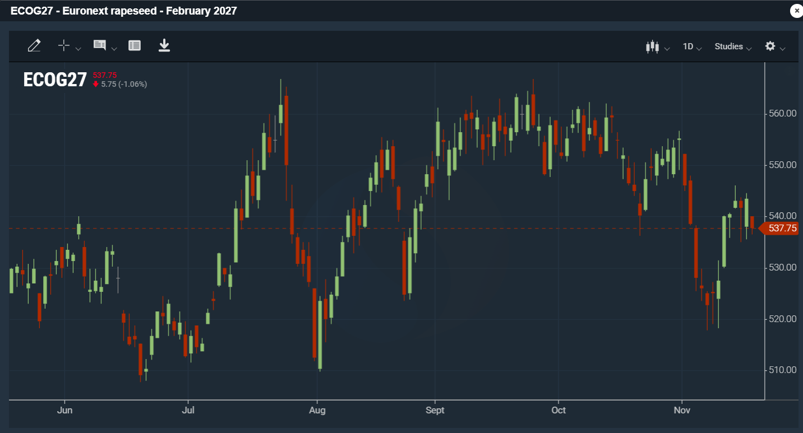
Marraskuun rapsifutuurin sulkeuduttua seurataan helmikuun sopimusta, joka on pysytellyt vahvalla tasolla. Lokakuun lopun notkahduksessa hinta kävi alimmillaan noin 518 eurossa, mutta on palannut 540 euron tasolle. Korkea raakaöljyn hinta tukee osaltaan öljykasvien hintoja, ja mahdollinen USA:n ja Kiinan sopu maataloustuotteista voisi soijapapukaupan avautuessa nostaa hintoja edelleen. Kiina on viime aikoina ostanut USA:sta useita soijapapulasteja, mutta mitään varsinaista läpimurtoa ei edelleenkään ole saavutettu.
Kohti kevättä
Varmasti meidän kaikkien toivelistallamme olisi sotien päättyminen niin Ukrainassa kuin Lähi-Idässä. Tämän myötä myös markkinakatsauksissa voitaisiin keskittyä jälleen perinteisiin maatalouteen vaikuttaviin tekijöihin sotatoimien sijasta.
Tässä erittäin epävakaassa maailmantilanteessa haluamme edelleen lämpimästi muistuttaa riskienhallinnan ja myyntien porrastamisen merkityksestä!
Höstens spannmålsmarknad domineras fortfarande av det låsta läget i Svartahavsområdet och spänningarna i Mellanöstern. I slutet av oktober blev det ändå tydligt hur känsligt marknaden reagerar på minsta signal om fred. Börspriset på vete föll med omkring 30 euro per ton på några veckor, trots att situationen i praktiken var oförändrad. Under november har priserna återhämtat en del av nedgången, men osäkerheten är minst lika stor som i september.
Svarta havet: tal om förhandlingar, men inga handlingar
I början av oktober skärptes läget i Svarta havet ytterligare, när Ryssland uppgavs ha attackerat två handelsfartyg i bulgariska farvatten. Ett av fartygen sjönk. Samma rutt har också använts som alternativ transportväg för ukrainsk spannmål när export via de viktigaste hamnarna inte har varit möjlig. Kort därefter träffade Ukraina ett oljetankfartyg utanför Sotji. Sedan dess har attackerna mot handelsfartyg åter fortsatt i jämn eller till och med ökande takt.
I slutet av oktober meddelade Ryssland att landet var redo att fortsätta de ”tekniska diskussionerna” om nästa steg i fredsförhandlingarna. Marknaden tolkade detta som en positiv signal och investerarna avvecklade sina positioner i stor skala. De senaste trepartsförhandlingarna mellan USA, Ukraina och Ryssland avslutades dock utan resultat. Rysslands krav är fortfarande maximalistiska och inget konkret har avtalats.
Ukraina hade under flera veckor, delvis efter påtryckningar från USA, avstått från attacker mot oljeraffinaderier. När landet inte fick något i gengäld och USA dessutom ströp hastigheten i de kritiska Starlink-förbindelserna återupptogs attackerna i allt snabbare takt. Under de senaste veckorna har Ukraina attackerat minst nio oljeraffinaderier långt inne i Ryssland och under de senaste dagarna även den särskilt betydelsefulla bron över Kertjsundet, som förbinder Krim med Ryssland. Detta är en katastrof för Ryssland redan ur symbolisk synvinkel. Dessutom blockerar bråten från bron den enda förbindelsen mellan Azovska sjön och Svarta havet. Normalt går omkring 25 procent av Rysslands spannmålstransporter till sjöss via denna passage. Många marknadsaktörer tror inte att spannmålstrafiken i Svarta havet normaliseras förrän tidigast nästa vår.
Importländerna återvänder försiktigt till marknaden
I september ställde flera stora importländer in sina anbudsförfaranden, men i oktober tvingade behovet dem att köpa. Bland annat köpte Saudiarabien nästan 700 000 ton för leverans i december, till ett pris som låg omkring 70 dollar per ton över nivån i juli. Även Algeriet köpte åter ett stort parti för leverans under slutet av året, och alternativa leveransmöjligheter har sökts ända från Baltikum. De som hade tålamod att invänta prisnedgången i slutet av oktober har kunnat köpa sitt vete 10–30 dollar billigare per ton. Priserna är ändå fortfarande relativt höga jämfört med föregående år, trots att exempelvis Turkiet, som traditionellt är ett veteimporterande land, nyligen frigjorde 500 000 ton vete uttryckligen för export.
Futurer: riskpremien kan snabbt försvinna
Decemberfuturen för vete på Euronext var i början av september uppe i nästan 260 euro per ton och låg ännu i mitten av oktober kring 245–250 euro. Under försäljningsvågen i början av november sjönk priset tillfälligt till och med under 220 euro. I skrivande stund har det återhämtat sig till omkring 234–235 euro.
Som vi tidigare har varnat för har marknaden byggt in en så stor riskpremie att den kan försvinna vid minsta signal. Om tillgången på vete däremot förblir ansträngd ökar trycket på nya prisuppgångar. När spannmålsflödena från Svarta havet väl kommer i gång igen kommer det att finnas gott om vete och priserna att falla kraftigt.
Mellanöstern håller oljepriset uppe
Läget kring Iran har varit lugnare en tid, vilket har fått råoljepriset att sjunka från de senaste toppnivåerna. Mindre attacker mot Saudiarabien har dock fortsatt utan att få större uppmärksamhet i nyheterna, särskilt från huthiernas sida. Under de senaste veckorna har USA åter fört in mer militär materiel och fler hangarfartyg i området. Tillsammans med talet om en ny, mer omfattande operation har detta ändå begränsat prisnedgången. Det höga oljepriset stöder framför allt priserna på oljeväxter, men märks också på kostnadssidan: sjöfrakterna är dyra och de inhemska transport- och lagringskostnaderna har stigit.
Vete: exporten går bra, men kvaliteten ger tillägg bara i Finland
Veteexporten från Finland har gått bättre än föregående år. Fodervete och kvarnvete av lägre kvalitet har sålts i god takt tack vare osäkerheten i Svartahavsområdet. När situationen lättar är det tyvärr sannolikt att de finländska exportpriserna inte längre är konkurrenskraftiga ens för de lägre kvaliteterna.
Under den här skördesäsongen betalas dock inget extra för hög proteinhalt någon annanstans än i Finland. Priset på vete med en proteinhalt över 13 procent stöds av de inhemska kvarnarnas behov. I exempelvis Baltikum är pristillägget för en proteinhalt över 13 procent bara ett par euro per ton jämfört med baskvaliteten, medan det i Finland kan överstiga 30 euro (!). Även för en proteinhalt över 14 procent är pristillägget vid export knappt 10 euro per ton jämfört med baskvaliteten.
Havre: priserna sjunker och lagren är välfyllda
Havremarknaden är tyvärr fortfarande lugn. Priserna har fortsatt att sjunka och någon vändning är ännu inte i sikte. Lagren är stora både i Finland och i övriga Europa, och köparna gör endast begränsade tilläggsköp till blygsamma priser. Positivt är att kvaliteten på höstens havre har varit god och att de genomsnittliga kvalitetstilläggen till odlarna närmar sig 10 euro per ton.
Det vore önskvärt att havre kom ut på marknaden i jämn takt under vintern och våren, inte först under sensommaren. Då fylls lagren åter strax före tröskningen, och de bästa försäljningstillfällena för leverans nästa höst och våren 2028 har redan passerat.
Oljeväxter: den starka prisnivån håller i sig
Sedan novemberfuturen för raps löpte ut följer marknaden nu februarikontraktet, som har hållit sig på en stark nivå. Under nedgången i slutet av oktober var priset som lägst omkring 518 euro per ton, men det har återhämtat sig till omkring 540 euro. Det höga råoljepriset bidrar till att stödja priserna på oljeväxter. En eventuell överenskommelse mellan USA och Kina om jordbruksprodukter skulle kunna öppna upp handeln med sojabönor och driva upp priserna ytterligare. Kina har den senaste tiden köpt flera laster sojabönor från USA, men något egentligt genombrott har fortfarande inte nåtts.
Mot våren
Vi önskar säkert alla att krigen i såväl Ukraina som Mellanöstern ska ta slut. Då skulle vi också i marknadsöversikterna åter kunna fokusera på de traditionella faktorer som påverkar jordbruket i stället för på krigshandlingar.
I detta mycket instabila världsläge vill vi än en gång påminna om vikten av riskhantering och av att sprida ut försäljningen över tid!