
Viljaa riittää, mutta se ei liiku
Viljamarkkinat jatkavat kaksijakoisessa tilanteessa, ja globaali hintakehitys kiteytyy Mustanmeren logistiseen tilanteeseen sekä jälleen kärjistyneeseen Lähi-idän sotatilaan. Viljan, erityisesti vehnän, pörssihinnat ovat edelleen korkealla, ja suuret ostajamaat suhtautuvat tilanteeseen vaihtelevasti. Toteutuneet käteiskaupat on kuitenkin tehty selvästi aiempaa korkeammilla hinnoilla, kun huoli tilanteen jatkumisesta on pakottanut ostajia reagoimaan.
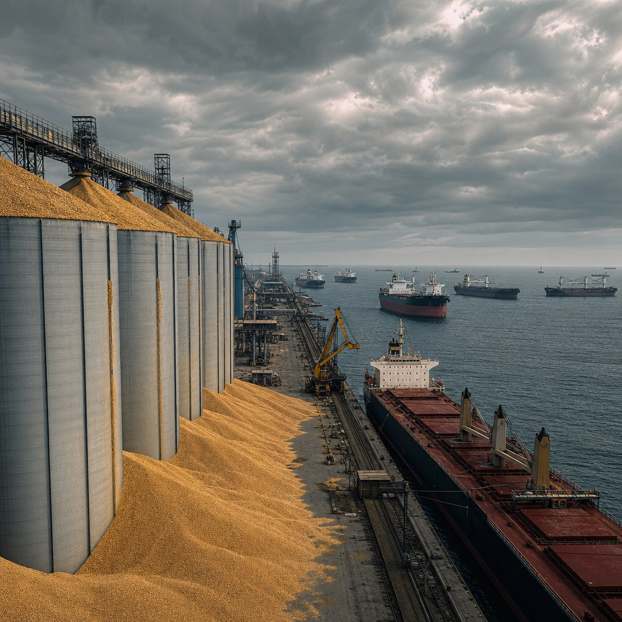
Pattitilanne Mustallamerellä – Venäjän vehnän vienti alimmillaan sitten vuoden 2010
Julkisista puheista huolimatta todellista edistystä Mustanmeren viljanviennin avaamiseksi ei ole nähty, sillä osapuolet puhuvat eri asioista: Ukrainalle kriittistä on saada vilja liikkumaan satamista, kun taas Ukraina jatkaa iskuja Venäjän öljynjalostamoihin. Venäjä on antanut useita "valmis keskustelemaan" -tyyppisiä lausuntoja, mutta samalla asettanut ehdoksi mm. länsipakotteiden poiston.
Merkittävä määrä volyymia pois markkinoilta – toistaiseksi
Heinä–syyskuun viljan vientimäärän Venäjältä ja Ukrainasta arvioidaan jäävän alle puoleen viimevuotisesta ja mahdollisesti vain kolmannekseen viiden vuoden keskiarvosta, kun tärkeimmät vientisatamat ovat käytännössä pois käytöstä. Tämä ohjaa kysyntää muualle ja nostaa hintoja. Vaihtoehtoiset kuljetusreitit tuovat helposti kymmeniä euroja lisäkustannuksia tonnille, eivätkä korvaa kuin osan toimitusvajeesta. Paikalliset hinnat Venäjällä ja Ukrainassa ovat romahtaneet, ja peruslaatuisesta vehnästä maksetaan viljelijälle jo alle 100 dollaria tonnilta.
Suuret tuontimaat ovat kovan paikan edessä: tarjouskilpailuja on peruttu, kun tarjotut hinnat ovat olleet liian korkeita. Esimerkiksi Saudi-Arabia jätti aiemman kilpailunsa sikseen odottaakseen laskevia hintoja. Havainnollisin esimerkki on Algeria, joka osti yli 500 000 tonnia marraskuun toimituksiin noin 30 dollaria tonnilta kalliimmalla kuin elokuun alussa, todennäköisesti pääosin Romaniasta ja Bulgariasta.
On kuitenkin muistettava, että kulisseissa käydään jatkuvasti keskusteluja tilanteen ratkaisemiseksi, ja pienikin signaali voi heiluttaa hintoja dramaattisesti. Kun Mustanmeren vienti normalisoituu, voimakas hintojen korjausliike alaspäin on erittäin todennäköinen.
Futuurihinnat edelleen korkealla tasolla, vaikka pehmentymistä on tapahtunut
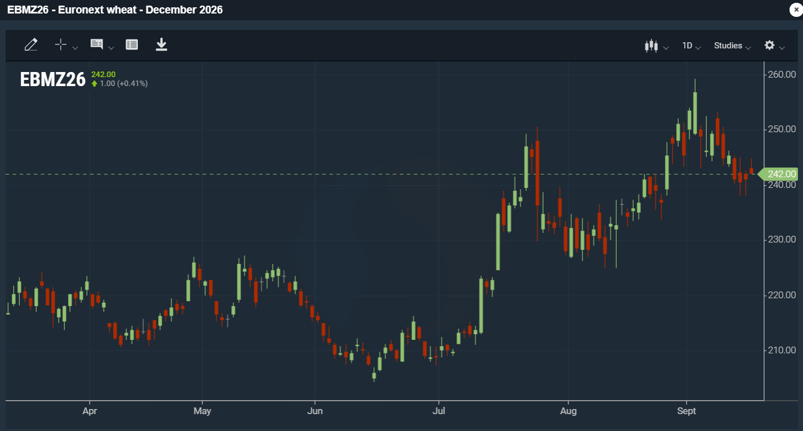
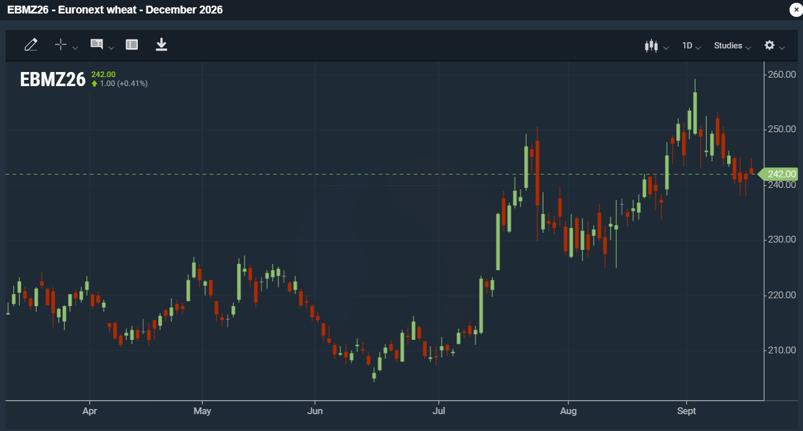
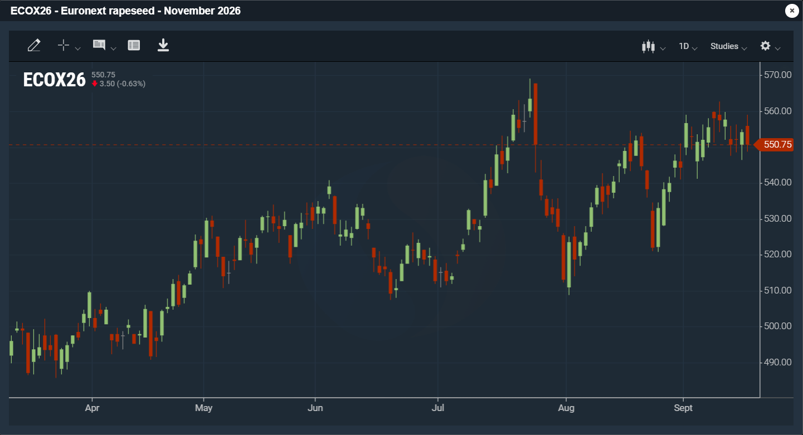
Vehnän futuurihinnat ovat eläneet voimakkaasti, mutta perustaso on selvästi alkuvuotta korkeammalla. Sijoitusmarkkinoilla on panostettu vahvasti hintojen nousuun, ja esimerkiksi Euronext-pörssissä spekulatiivisen rahan pitkä positio on ennätystasolla. Tämä tekee markkinasta herkän: pienikin positiivinen uutinen Mustaltamereltä voi laukaista nopean myyntireaktion ja romahduttaa hinnat. Nousun jatkuminen taas edellyttäisi yhä vahvempia signaaleja tilanteen pitkittymisestä. Chicagon vehnänoteeraus on reagoinut vielä Euronext:iakin voimakkaammin.
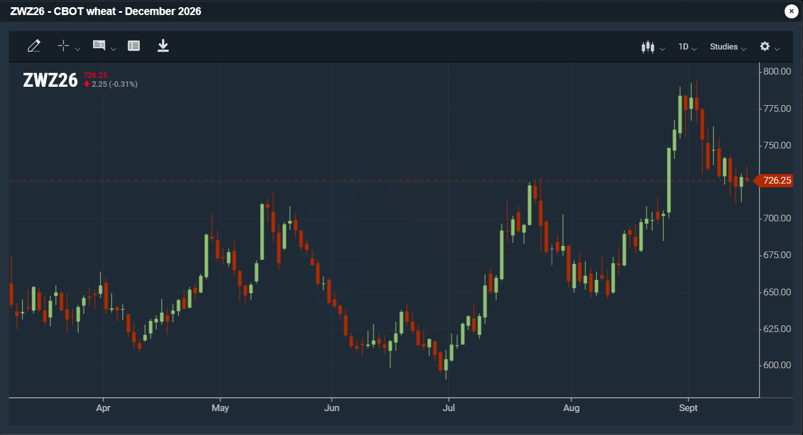
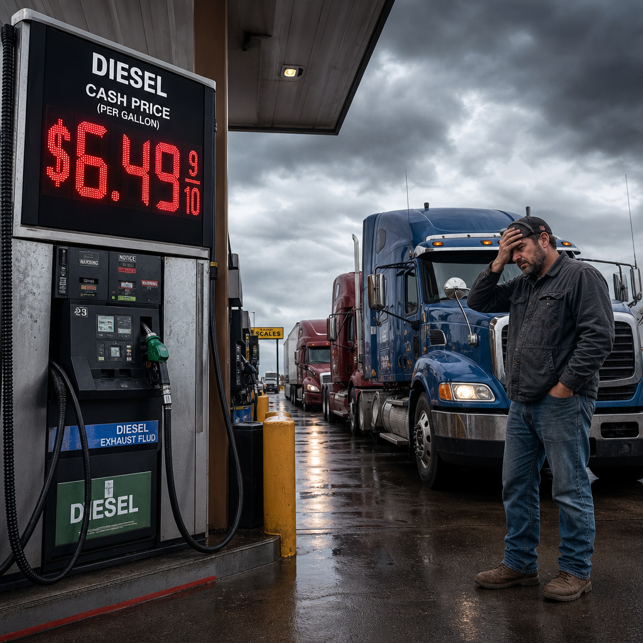
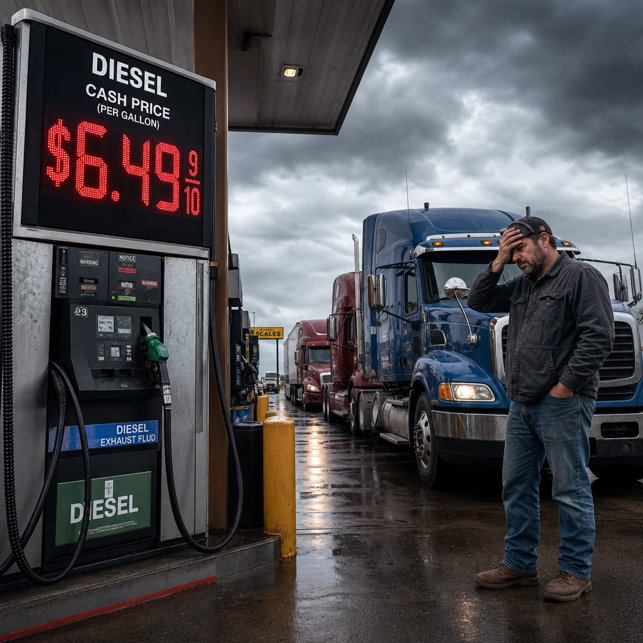
Lähi-idän tilanteen kärjistyminen ja iskut keskeisiin öljynkuljetusreitteihin ovat nostaneet raakaöljyn hintaa reippaasti. Hormuzin salmen ja Bab-el-Mandebin kautta kulkee lähes kolmannes maailman meriteitse kuljetettavasta öljystä ja hintakriisi nostaa jälleen päätään ympäri maailmaa. Esim. USA:ssa dieselin hinnat ovat nousseet yli 6 dollarin gallonalta, mikä on entisestään nostattanut protestimielialaa hallinnon toimia kohtaan. Öljyn nousu tukee perinteisesti myös viljan hintoja, mikä näkyy WTI-noteerauksen ja Chicagon vehnänoteerauksen yhtenevästä kehityksestä.
Vehnän vientimarkkina hakee suuntaansa, Suomi eriytyy korkealaatuisen vehnän hinnoissa
EU:n vehnän vienti vetää edelleen, ja uudet tarjouskilpailut kääntävät kysyntää myös Ranskaan, Saksaan ja Baltiaan, kun Venäjä ja Ukraina eivät pysty vastaamaan normaaliin vientikysyntään. Kotimaan vehnäsato on osoittautunut varsin kelvolliseksi, joskin kevätvehnien puinnit ovat paikoin kesken ja sakoluku huolettaa viimeaikaisten sateiden vuoksi. Laatuhavainnoista on erillinen artikkeli Viljelijän Bernerin nettisivuilla.
Viime vuoden heikon laadun vuoksi korkean valkuaisen vehnälle oli odotettavissa vahvaa kotimaista kysyntää, ja tämä näkyy markkinassa selvästi: erityisesti yli 13 % valkuaisen vehnästä maksetaan monin paikoin erittäin hyvin, sillä myllyteollisuus tarvitsee kotimaista laatuvehnää. Seurauksena Suomen hintataso on karannut vientihinnoista, eikä parempilaatuista vehnää saada kaupaksi ulkomaille. Rehuvehnän kysyntä oli sen sijaan loppukesästä vilkasta, ja vientisopimuksia solmittiin runsaasti. Kovat pörssihinnat ovat taanneet viljelijälle hyvän heikommasta laadusta huolimatta, jos on käyttänyt basis-hinnoitteluoptiota.
Kaura: markkina on erittäin rauhallinen
Kauran vientimarkkinoilla ei ole nähty mitään merkittävää. Edellisvuoden runsaat varastot ovat pehmentäneet siirtymistä uuteen satoon, ja tärkeimmät ostajamaat ovat täyttäneet tarpeensa pitkälle eteenpäin. Suurin osa Suomen vientisopimuksista on jo solmittu, ja uutta kauppaa tehdään hitaasti, pääosin ensi keväälle ja kesälle. Piristystä voisi tulla Australian ja Kanadan satonäkymistä sekä Iso-Britannian heikosta kaurasadosta, mutta suuria mullistuksia maailmanmarkkinaan ei ole näköpiirissä.
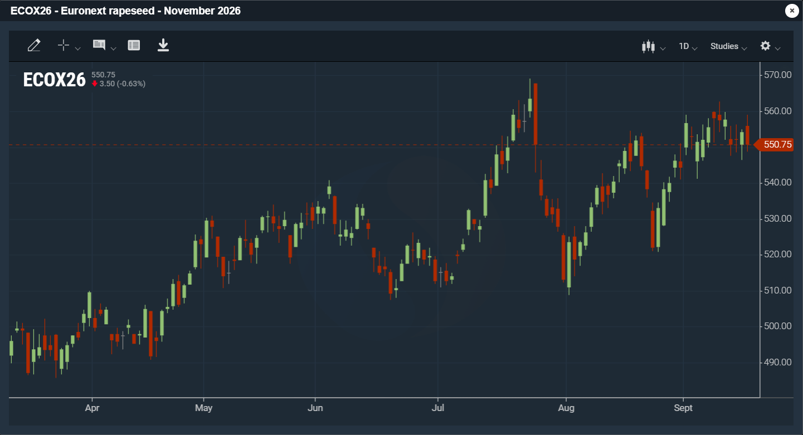
Öljykasvien hinnat edelleen korkealla
Öljykasvien pörssihinnat jatkavat vahvalla tasolla. Kysyntä- ja tarjontatilanne on tiukka, eikä satoarvioihin ole tullut suuria muutoksia. Soijapapujen hinta on palannut nousu-uralle ja nostanut myös rapsin hintoja. Kiina on ilmeisesti palannut markkinoille, ja uusia kauppoja USA:n kanssa on raportoitu yhä useammin. Lisäksi huhutaan, että USA ja Kiina neuvottelisivat energiaa ja maataloustuotteita koskevien tullien pienentämisestä, millä voisi olla merkittäviä vaikutuksia soijan hintaan. Myös raakaöljyn nousu tukee öljykasvien hintoja.
Hyvä viljasato haastavassa markkinatilanteessa korostaa riskienhallintaa
Suomessa viljojen puinteja ollaan monin paikoin hiljakseen lopettelemassa ja odotuksiin nähden sato tuntuu onnistuneen erittäin hyvin niin määrän kuin laatujenkin osalta. Vaikka pinta-alat olivatkin viljojen osalta laskussa, ovat varsin kohtalaiset hehtaarisadot osaltaan paikanneet tilannetta. Maailmantilanne ei ole muuttunut ainakaan helpommaksi, ja markkinoiden ennakointi on entistä vaikeampaa. Tästä syystä riskienhallinta ja hintariskin hajauttaminen on edelleen suosituslistamme kärjessä!
Spannmålsmarknaden fortsätter att präglas av ett tudelat läge, och den globala prisutvecklingen avgörs i hög grad av den logistiska situationen i Svartahavsområdet samt det återigen eskalerade krigsläget i Mellanöstern. Börspriserna på spannmål, särskilt vete, ligger fortfarande på en hög nivå, och de stora importländerna förhåller sig på olika sätt till situationen. De genomförda kontantaffärerna har dock gjorts till klart högre priser än tidigare, eftersom oron för att situationen ska fortsätta har tvingat köparna att agera.
Dödläge i Svartahavsområdet, Rysslands veteexport på den lägsta nivån sedan 2010
Trots offentliga uttalanden har inga verkliga framsteg gjorts för att öppna spannmålsexporten från Svartahavsområdet, eftersom parterna talar om olika saker. För Ukraina är det avgörande att få spannmålen att lämna hamnarna, samtidigt som landet fortsätter attackerna mot ryska oljeraffinaderier. Ryssland har gjort flera uttalanden om att landet är ”redo att diskutera”, men har samtidigt bland annat krävt att västvärldens sanktioner ska hävas.
Betydande volymer borta från marknaden, åtminstone tills vidare
Spannmålsexporten från Ryssland och Ukraina under perioden juli till september beräknas bli mindre än hälften av fjolårets volym och eventuellt endast en tredjedel av genomsnittet för de senaste fem åren, eftersom de viktigaste exporthamnarna i praktiken inte är i bruk. Detta styr efterfrågan till andra marknader och driver upp priserna. Alternativa transportrutter medför lätt merkostnader på tiotals euro per ton och kan endast ersätta en del av leveransunderskottet. De lokala priserna i Ryssland och Ukraina har rasat, och odlarna får nu mindre än 100 dollar per ton för vete av standardkvalitet.
De stora importländerna står inför en svår situation. Upphandlingar har ställts in eftersom de erbjudna priserna har varit för höga. Saudiarabien valde exempelvis att avbryta sin tidigare upphandling i väntan på sjunkande priser. Det tydligaste exemplet är Algeriet, som köpte över 500 000 ton för leverans i november till ett pris som var cirka 30 dollar per ton högre än i början av augusti. Vetet kommer sannolikt huvudsakligen från Rumänien och Bulgarien.
Samtidigt är det viktigt att komma ihåg att det kontinuerligt förs diskussioner bakom kulisserna för att lösa situationen, och även en liten signal kan leda till dramatiska prisrörelser. När exporten från Svartahavsområdet normaliseras är en kraftig nedjustering av priserna mycket sannolik.
Futurpriserna ligger fortfarande på en hög nivå trots en viss nedgång
Futurpriserna på vete har varierat kraftigt, men grundnivån är klart högre än i början av året. På investeringsmarknaden har stora satsningar gjorts på stigande priser, och på Euronext har exempelvis det spekulativa kapitalets långa nettoposition nått en rekordnivå. Detta gör marknaden känslig. Även en liten positiv nyhet från Svartahavsområdet kan utlösa en snabb försäljningsreaktion och få priserna att rasa. För att prisuppgången ska fortsätta krävs däremot allt starkare signaler om att situationen kommer att bli långvarig. Vetenoteringen i Chicago har reagerat ännu kraftigare än noteringen på Euronext.
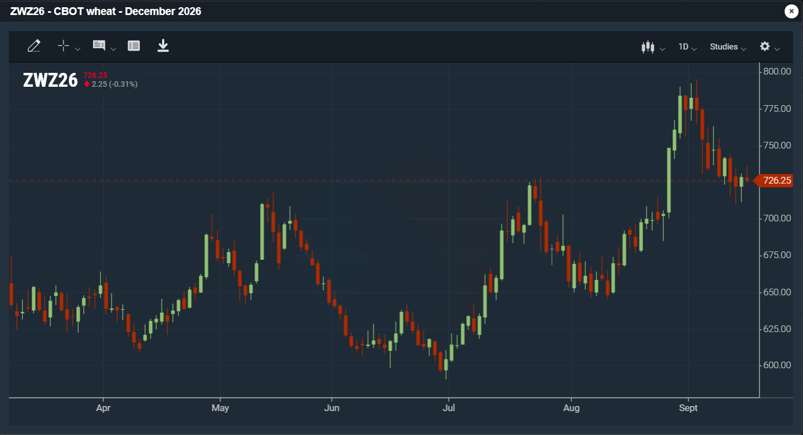
Den eskalerande situationen i Mellanöstern och attackerna mot centrala transportleder för olja har fått råoljepriset att stiga kraftigt. Nästan en tredjedel av all olja som transporteras sjövägen i världen passerar genom Hormuzsundet och Bab al-Mandab, och risken för en ny priskris ökar återigen runt om i världen. I USA har exempelvis dieselpriset stigit till över 6 dollar per gallon, vilket ytterligare har förstärkt proteststämningen mot regeringens agerande. Stigande oljepriser brukar även stödja spannmålspriserna, vilket syns i den likartade utvecklingen för WTI-noteringen och Chicagobörsens vetefutur.
Vetets exportmarknad söker riktning, Finland avviker i priserna på högkvalitativt vete
EU:s veteexport fortsätter att utvecklas starkt, och nya upphandlingar riktar efterfrågan även mot Frankrike, Tyskland och Baltikum, eftersom Ryssland och Ukraina inte kan möta den normala exportefterfrågan. Den inhemska veteskörden har visat sig vara tämligen god, även om skörden av vårvete fortfarande pågår på vissa håll och de senaste regnen väcker oro för falltalet. En separat artikel om kvalitetsobservationerna finns på Viljelijän Berneris webbplats.
På grund av den svaga kvaliteten förra året väntades en stark inhemsk efterfrågan på vete med hög proteinhalt, vilket syns tydligt på marknaden. På många håll betalas det särskilt bra för vete med en proteinhalt på över 13 procent, eftersom kvarnindustrin behöver inhemskt kvalitetsvete. Följden är att den finländska prisnivån har fjärmat sig från exportpriserna, vilket gör att vete av högre kvalitet inte kan säljas utomlands. Efterfrågan på fodervete var däremot livlig under sensommaren, och många exportavtal ingicks. De höga börspriserna har garanterat odlarna ett bra pris trots den lägre kvaliteten, förutsatt att de har utnyttjat prissättningsalternativet basis.
Havre: marknaden är mycket lugn
Inget betydande har hänt på exportmarknaden för havre. De stora lagren från föregående år har underlättat övergången till den nya skörden, och de viktigaste köparländerna har täckt sina behov långt framöver. Största delen av Finlands exportavtal har redan ingåtts, och nya affärer görs i långsam takt, främst för nästa vår och sommar. Marknaden skulle kunna få viss stimulans från skördeutsikterna i Australien och Kanada samt den svaga havreskörden i Storbritannien, men några större förändringar på världsmarknaden finns inte i sikte.
Priserna på oljeväxter är fortsatt höga
Börspriserna på oljeväxter ligger kvar på en hög nivå. Läget för utbud och efterfrågan är stramt, och inga större förändringar har skett i skördeprognoserna. Priset på sojabönor har åter börjat stiga, vilket även har drivit upp rapspriserna. Kina verkar ha återvänt till marknaden, och nya affärer med USA har rapporterats allt oftare. Det förekommer dessutom rykten om att USA och Kina förhandlar om att sänka tullarna på energi och jordbruksprodukter, vilket skulle kunna få betydande konsekvenser för sojapriset. Även det stigande råoljepriset ger stöd åt priserna på oljeväxter.
En god spannmålsskörd i ett utmanande marknadsläge understryker vikten av riskhantering
På många håll i Finland börjar spannmålsskörden så småningom närma sig sitt slut, och jämfört med förväntningarna verkar skörden ha lyckats mycket väl, både när det gäller mängd och kvalitet. Trots att spannmålsarealerna minskade har de relativt goda hektarskördarna delvis kompenserat för detta. Situationen i världen har inte blivit enklare, och det är svårare än någonsin att förutse marknadsutvecklingen. Därför står riskhantering och spridning av prisrisken fortfarande högst upp på vår rekommendationslista!